


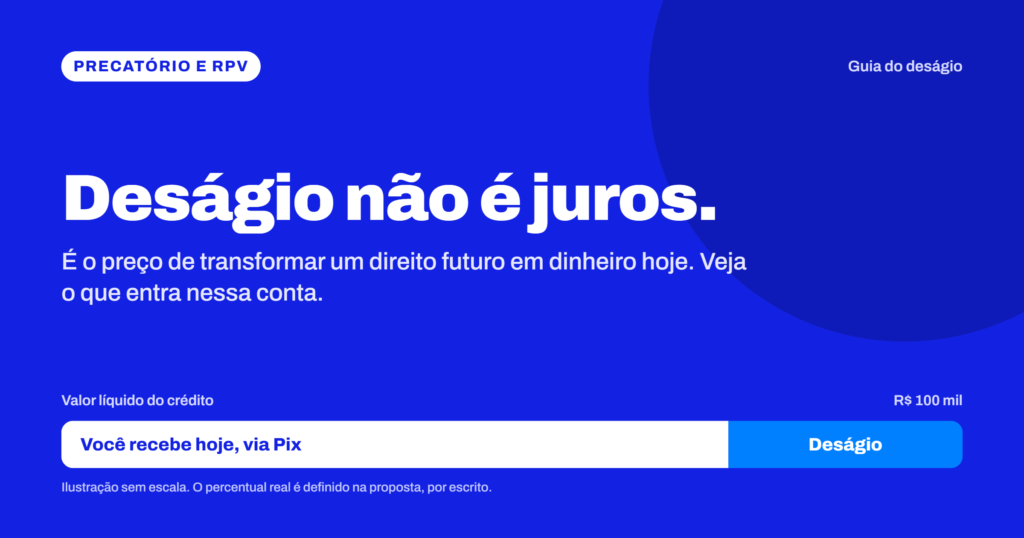
Deságio é o desconto aplicado sobre o valor do seu crédito em troca de você receber agora, e não daqui a meses ou anos. Na prática, é a taxa de serviço de quem compra o precatório ou a RPV: remunera a espera, o risco e o trabalho de quem assume o crédito no seu lugar.
O nome assusta, mas a lógica é simples. Este guia mostra o que entra nessa conta, quem define o percentual, se existe limite oficial e como avaliar se o desconto compensa para o seu caso.
O que é deságio, em termos simples?
Deságio é a diferença entre o valor de face do crédito e o valor que você recebe na antecipação. Se o crédito reconhecido é de R$ 100 mil e o comprador paga menos que isso hoje, essa diferença é o deságio.
A virada de contraste está aqui: o deságio não é uma multa nem uma penalidade por vender. É o preço de transformar um direito futuro em dinheiro presente, igual a qualquer serviço que antecipa um recebimento.
Por que o deságio é taxa de serviço e não juros?
Porque a operação não é empréstimo. Você não pega dinheiro emprestado nem fica devendo nada. Você transfere o direito de receber o crédito para outra pessoa, por meio da cessão de direitos, prevista no artigo 286 do Código Civil.
Quem compra assume a espera pelo pagamento do tribunal, o risco de o prazo ser mais longo do que o previsto e os custos de análise jurídica e de formalização. O deságio paga esse serviço de uma só vez, no momento da compra. Não há parcelas, não há juros mensais e não há dívida a quitar depois.
Quem define o percentual do deságio?
O percentual é definido caso a caso, na proposta que o comprador apresenta. Não existe uma tabela única. Os fatores que mais pesam são:
- Prazo estimado de pagamento: quanto mais distante o recebimento, maior tende a ser o desconto.
- Tipo de crédito: RPV costuma ter pagamento mais próximo que precatório, e isso entra na conta.
- Fase do processo: crédito já com trânsito em julgado e documentação organizada reduz incerteza.
- Valor líquido disponível: o que sobra depois de descontos obrigatórios e eventuais cessões ou penhoras anteriores.
O percentual aparece na proposta, por escrito, antes da assinatura. Você analisa, compara e só fecha se concordar.
Existe um limite oficial para o deságio?
Depende de qual operação você está olhando. A Resolução CJF nº 983/2026 não fixa teto de deságio para a cessão feita entre o credor e um comprador privado. Nesse caso, vale a negociação, e é por isso que comparar propostas importa.
O teto de 40% existe em outra modalidade: o acordo direto com a União, voltado a precatórios de grande valor. O Tribunal de Justiça do Distrito Federal e dos Territórios (TJDFT), por exemplo, abriu um acordo direto com deságio de 40% (Edital 4/2026, com prazo até 18/09/2026). São regras de operações diferentes, e confundi-las leva a conclusões erradas sobre quanto custa antecipar.
O que é valor líquido e o que entra nessa conta?
Valor líquido é o que realmente está disponível para ser cedido. A cessão alcança apenas esse valor, depois de descontados:
- Contribuição previdenciária
- Imposto de renda provisionado
- Penhoras existentes
- Cessões anteriores
- Destaque de honorários contratuais
Por isso, o ponto de partida do deságio não é o número bruto do processo. É o valor líquido. Pedir esse número por escrito, antes de qualquer negociação, evita surpresa e permite comparar propostas na mesma base.
O deságio é o único custo da operação?
Pergunte, sempre. O que o comprador cobra como serviço é o deságio. Mas a formalização pode envolver despesas, e isso mudou: a cessão de precatórios passou a exigir escritura pública, o que traz o cartório para dentro da operação.
A recomendação prática é simples. Antes de assinar, peça por escrito o valor líquido que você vai receber e a lista de todas as despesas, inclusive de cartório, indicando quem arca com cada uma. Proposta transparente responde isso sem rodeios.
Vale a pena pagar o deságio?
Vale quando o valor de receber agora supera o custo de esperar. A correção do crédito (IPCA mais 2% ao ano, ou Selic, prevalecendo o menor índice, conforme a EC 136/2025) preserva o valor ao longo do tempo, mas não coloca dinheiro na sua conta hoje.
Faz sentido antecipar quando há uma necessidade concreta: quitar uma dívida com juros altos, resolver uma urgência ou aproveitar uma oportunidade que não espera. Faz mais sentido aguardar quando o crédito é pequeno diante da sua folga financeira e o prazo de pagamento é curto.
Ou seja: o deságio não é bom nem ruim em si. Ele é caro ou barato conforme o que você faria com o dinheiro agora e quanto tempo teria de esperar sem ele.v
Como o LCbank aplica o deságio?
O LCbank é uma empresa de Brasília fundada em 20 de outubro de 2021, com inúmeros colaboradores e origem na advocacia. Compra créditos judiciais federais por cessão de direitos e aplica o deságio como taxa de serviço, informada na proposta antes da assinatura.
A operação conta com estrutura regulada: o LCBANK FIDC-NP está registrado na CVM (Ato Declaratório nº 19.412/2021), é administrado pela ID Corretora de TVM, tem gestão da GV Atacama Capital e rating AA (FE) pela Liberum Ratings.
O LCbank compra:
- Precatório Federal
- RPV Federal
- Honorários advocatícios, contratuais e sucumbenciais
- Ações contra a União com trânsito em julgado
- Processos contra o INSS
Não compra créditos estaduais ou municipais. A análise parte do trânsito em julgado ou da fase de cálculo, e nome negativado não impede a operação. Após a formalização, o pagamento é feito via Pix em até 24 horas.
Perguntas frequentes sobre deságio
Deságio é a mesma coisa que juros?
Não. Juros remuneram um empréstimo e geram dívida. O deságio é um desconto único, aplicado na compra do crédito, e não cria nenhuma obrigação futura para você.
O percentual do deságio é fixo?
Não. Varia conforme prazo estimado, tipo de crédito, fase do processo e valor líquido disponível. Aparece na proposta, por escrito, antes da assinatura.
Existe teto de deságio na venda do meu precatório ou RPV?
Na cessão a um comprador privado, a Resolução CJF nº 983/2026 não fixa teto. O limite de 40% vale para o acordo direto com a União, uma operação diferente.
Sobre qual valor o deságio é calculado?
Sobre o valor líquido disponível para cessão, depois de contribuição previdenciária, imposto de renda provisionado, penhoras, cessões anteriores e honorários contratuais destacados.
Preciso pagar algo além do deságio?
Peça a lista completa de despesas por escrito. Como a cessão de precatórios passou a exigir escritura pública, confirme antes de assinar se há custo de cartório e quem o paga.
Posso recusar a proposta?
Sim. Analisar a proposta não obriga ninguém a vender. Você decide depois de ver o valor líquido e as condições.